doi: 10.58763/rc2026563
Artículo de Revisión
Optimizing the management of fiscal transfers to Honduran municipalities: process modeling and software requirements using a systemic-restrictive approach
Rosbym Mónico Padilla Ávila1  *,
José Jairo Núñez Calix1 *
RESUMEN
Introducción: La descentralización fiscal en Honduras, anclada en el mandato constitucional que obliga al gobierno central a transferir capital a las 298 municipalidades, evidencia disfunciones estructurales que obstaculizan la eficiencia del gasto público y la equidad interterritorial. La presente investigación se orienta a modelar el proceso administrativo vigente y a delinear los requisitos de software que posibiliten su gestión automatizada y transparente.
Metodología: Mediante un enfoque cualitativo, se integraron la revisión de literatura y el análisis fenomenológico, articulados con el enfoque sistémico y la teoría de restricciones, lo cual permitió descomponer el flujo institucional, mapear las interacciones entre dependencias y detectar las limitantes operativas que afectan el ciclo presupuestario.
Resultados: El modelado sistémico evidenció la interdependencia de diez actores institucionales a lo largo de veintidós fases críticas, que abarcan desde la planificación participativa comunitaria hasta la liquidación anual de los fondos. La teoría de restricciones identificó tres cuellos de botella recurrentes: retrasos en la aprobación presupuestal, ausencia de trazabilidad digital de los expedientes y morosidad en las validaciones intergubernamentales. Se formularon requisitos funcionales preliminares para un sistema informático que automatice el flujo documental, estandarice los intercambios oficiales y garantice el monitoreo financiero en tiempo real.
Conclusiones: La implementación de esta plataforma tecnológica, concebida desde una lógica sistémica, fortalecería la predictibilidad de los desembolsos y la calidad del gasto municipal, al tiempo que consolidaría los mecanismos de transparencia y participación ciudadana. De este modo, el sistema propuesto trasciende su función instrumental para erigirse en un catalizador de la descentralización efectiva.
Palabras clave: Administración, Gestión financiera, Desarrollo local, Servicio de transferencia de tecnología.
Clasificación JEL: H72, H83, O21.
ABSTRACT
Introduction: Fiscal decentralization in Honduras, anchored in the constitutional mandate requiring the central government to transfer funds to the country's 298 municipalities, reveals structural dysfunctions that hinder public spending efficiency and inter-territorial equity. This research aims to model the current administrative process and outline the software requirements needed to enable its automated and transparent management.
Methodology: A qualitative approach was employed, integrating a systematic literature review and phenomenological analysis, framed by systems theory and the theory of constraints, to break down the institutional workflow, map interactions between agencies, and identify operational constraints affecting the budget cycle.
Results: Systems modeling revealed the interdependence of ten institutional actors across twenty-two critical phases, ranging from participatory community planning to the annual settlement of funds. The theory of constraints identified three recurring bottlenecks: delays in budget approval, a lack of digital file traceability, and sluggishness in intergovernmental validations. Preliminary functional requirements were formulated for an IT system designed to automate document workflows, standardize official exchanges, and ensure real-time financial monitoring.
Conclusions: Implementing this technology platform, conceived through systems-based logic, would enhance the predictability of disbursements and the quality of municipal spending, while simultaneously strengthening transparency and citizen participation mechanisms. Thus, the proposed system transcends its instrumental role to become a catalyst for effective decentralization.
Keywords: Administration, Financial management, Local development, Technology transfer services.
JEL Classification: H72, H83, O21.
Recibido: 17-09-2025 Revisado: 18-11-2025 Aceptado: 15-12-2025 Publicado: 02-01-2026
Editor: Alfredo Javier Pérez Gamboa
1Universidad Nacional Autónoma de Honduras. La Paz, Honduras
Citar como: Padilla Ávila, R. M., & Núñez Calix, J. J. (2026). Optimización de la gestión de transferencias fiscales a municipalidades hondureñas: modelado de procesos y requisitos de software bajo un enfoque sistémico-restrictivo. Región Científica, 5(1), 2026563. https://doi.org/10.58763/rc2026563
INTRODUCCIÓN
Aunque el ordenamiento constitucional hondureño establece la transferencia obligatoria de recursos fiscales desde el gobierno central hacia las 298 municipalidades como un mecanismo para equilibrar el desarrollo territorial, la operacionalización efectiva de estas transferencias de capital sigue confrontando barreras estructurales que limitan su potencial transformador. Esta paradoja no es exclusiva del contexto nacional, ya que en el ámbito latinoamericano, investigaciones recientes advierten que la eficacia de los procesos de descentralización fiscal no depende exclusivamente del volumen de fondos movilizados, sino de la solidez de los entramados institucionales y de la calidad de los mecanismos de rendición de cuentas (Pinilla-Rodríguez & Hernández-Medina, 2024). En escenarios caracterizados por regulaciones laxas y altos índices de corrupción, el efecto redistributivo esperado tiende a invertirse, profundizando las asimetrías territoriales.
Esta coyuntura resulta particularmente evidente en Honduras. Pese a que entre 2006 y 2019 se canalizaron 48,449 millones de lempiras por concepto de transferencias municipales, la mayoría de las corporaciones locales presentan falencias orgánicas significativas en las fases de planeación, ejecución financiera y liquidación de los recursos (Instituto de Investigaciones Económicas y Sociales, 2020). Dichas debilidades provienen, en gran medida, de la ausencia de procesos sistemáticos de mejora continua y de una planificación deficiente, aunque también inciden, en menor escala, factores atribuibles a la Secretaría de Finanzas, como la incertidumbre derivada de los relevos gubernamentales o los ajustes regulatorios imprevistos.
Lo paradójico es que, a pesar de la magnitud de este flujo financiero y de los discursos oficiales en favor de la descentralización, el Estado hondureño conserva un marcado carácter centralista. Este rasgo estructural se traduce en la ausencia de mejoras sustanciales tanto en la equidad en la asignación de los recursos como en la capacidad resolutiva de los gobiernos locales frente a las apremiantes demandas económicas y sociales de sus poblaciones (Instituto de Investigaciones Económicas y Sociales, 2020).
La falta de transparencia y la discrecionalidad en la asignación de transferencias han sido identificadas como obstáculos para una descentralización efectiva. En respuesta a estos desafíos, se han implementado iniciativas como el Modelo de Gestión de la Transparencia Municipal en Honduras, desarrollado con el apoyo de la Unión Europea, para mejorar los procesos de transparencia en los municipios (Unión Europea, 2020).
Este estudio aborda el proceso administrativo de las transferencias de capital desde una óptica integral, desplegando tres niveles de análisis interdependientes. En primer lugar, el mapeo del flujo operativo vigente y la caracterización de los agentes institucionales que intervienen en cada fase. En segundo lugar, la formulación de un modelo de procesos sustentado en los postulados del enfoque sistémico y la teoría de restricciones. Finalmente, la especificación preliminar de los requisitos funcionales de un sistema informático que, al automatizar los flujos documentales y estandarizar los intercambios interinstitucionales, contribuya a consolidar la transparencia, la gobernabilidad democrática y la descentralización efectiva del Estado hondureño.
Marco teórico y conceptual
Sobre el modelado de procesos
La obtención actual de modelos de requisitos se centra en la recopilación de información mediante lenguaje natural, lo que genera especificaciones ambiguas (Darif et al., 2026; Mokos et al., 2022; Necula et al., 2024). Al-Fedaghi (2025) propone que una solución a este problema implica el uso de la teoría de la complejidad, la transdisciplinariedad, la multidimensionalidad y la gestión del conocimiento. Para este autor, el método de modelado incluye diagramas de flujo que muestran las relaciones entre los componentes y valores del sistema en diversos modos de operación, así como gráficos de rutas que representan el comportamiento del sistema (Al-Fedaghi, 2025).
Acosta Tzin et al. (2022) conciben el modelado de procesos como un instrumento de naturaleza estratégica, orientado a potenciar la toma de decisiones y la gestión holística de la entidad, al tiempo que lo anclan en el enfoque sistémico propuesto por Katz y Kahn. Desde esta óptica, el modelado trasciende su condición de mera representación gráfica para erigirse en un dispositivo que permite aprehender la organización como un entramado dinámico de subsistemas interrelacionados, cuyas interacciones determinan la eficacia global del sistema. Esta perspectiva resulta particularmente pertinente en contextos de gestión pública descentralizada, donde la articulación entre niveles de gobierno y la sincronización de flujos financieros exigen una comprensión integral de las interdependencias institucionales (Bawa, 2026; Rodrigues et al., 2026; Tan et al., 2022).
Por su parte, la literatura especializada ha consolidado una definición funcional del modelado que lo describe como la plasmación exhaustiva de la configuración organizativa, abarcando desde su estructura jerárquica y el flujo de actividades hasta la asignación de recursos humanos y materiales, los insumos y productos operativos, así como los objetivos y las restricciones de diversa índole que encuadran su desempeño (Annosi et al., 2025; Saporito & Mrad Georgis, 2025; Stanikzai & Mittal, 2025). En concordancia con esta perspectiva, se enfatiza que el desglose analítico de una organización en sus actividades medulares, siguiendo la lógica de la cadena de valor, constituye un procedimiento metodológico de primer orden.
Esta desagregación facilita la identificación precisa de las ventajas competitivas y de los costos inherentes a cada fase del proceso, exponiendo con claridad tanto las fortalezas como las debilidades internas que inciden en la eficiencia global del sistema (Barcaui & Monat, 2023; Lan & Ban, 2025; Le Roux et al., 2025). De este modo, el modelado no solo describe la realidad operativa, sino que se convierte en un diagnóstico que revela las palancas de mejora y los puntos críticos susceptibles de intervención (Chandrasekaran et al., 2023; Foussard, 2026).
Sobre los requisitos de software
Ji et al. (2023) hacen referencia a la norma internacional de sistemas y software ISO/IEC/IEEE 15288:2015, la cual establece que el resultado de las necesidades de las partes interesadas y los procesos técnicos de análisis de negocio o misión se transforma en una visión técnica del sistema mediante el proceso de definición de requisitos del sistema. En la ingeniería de sistemas basada en modelos, las necesidades funcionales pueden representarse mediante diagramas de casos de uso. Los resultados previstos de la definición de requisitos del sistema incluyen la resolución de desacuerdos sobre los requisitos, el acuerdo explícito entre las partes interesadas y la trazabilidad (Adams et al., 2026; Ji et al., 2023; Shoshany‐Tavory et al., 2023).
En el ámbito del desarrollo de software, la literatura especializada ha documentado una amplia diversidad de propuestas metodológicas que inciden en distintas dimensiones del ciclo de vida de los sistemas (Dávila-Campos et al., 2024; Pinciroli et al., 2022). Entre ellas, los enfoques de corte tradicional, centrados predominantemente en el control riguroso de los procesos, han demostrado su efectividad y necesidad en proyectos de gran envergadura, donde la predictibilidad y la estandarización resultan factores críticos para el éxito (Song & Lu, 2025; Umar & Lano, 2024).
Paralelamente, estudios previos en el campo de la ingeniería de requisitos han enfatizado que esta disciplina no se reduce a un conjunto de técnicas aisladas, sino que constituye un entramado sistemático de métodos, procedimientos y herramientas destinados a identificar, desarrollar y mantener los requerimientos funcionales y no funcionales de los sistemas informáticos con un grado óptimo de reproducibilidad y trazabilidad (Alzayed, 2024; Oliveira et al., 2026). Dicho entramado resulta especialmente relevante en contextos de gestión pública, donde la claridad en las especificaciones y la coherencia en los flujos de información son condiciones indispensables para garantizar la interoperabilidad entre instituciones y la transparencia en el uso de los recursos.
Sobre el marco normativo y operativo de las transferencias municipales en Honduras
El ordenamiento constitucional hondureño establece una división territorial del país en departamentos y estos, a su vez, en municipios dotados de autonomía, los cuales son administrados directamente por corporaciones locales elegidas mediante sufragio popular (Asamblea Nacional Constituyente, 1982). Este diseño institucional sienta las bases para un modelo de gobierno descentralizado, aunque su plasmación efectiva depende, en gran medida, de la articulación entre los distintos niveles de gobierno y de la claridad de los mecanismos de financiamiento intergubernamental.
En este contexto, la normativa presupuestaria vigente define su propósito central en términos de regular y armonizar la administración financiera del sector público, concibiéndola como un sistema integrado por principios, normas, procedimientos y subsistemas orientados al logro de los fines estatales (Ley Orgánica del Presupuesto, Decreto No. 83-2004, 2004). Dicha regulación extiende su aplicabilidad a los gobiernos locales, con la finalidad de preservar la coordinación de las finanzas públicas y la integridad de la información financiera del Estado. Asimismo, la legislación específica en materia municipal precisa que los presupuestos de las corporaciones locales se rigen por su propia normativa y deben ser aprobados por el órgano de deliberación municipal correspondiente (Ley de Municipalidades, Decreto número 134-90, 1995).
Uno de los ejes centrales de este marco legal es la obligación del gobierno central de destinar anualmente, mediante partidas trimestrales, un porcentaje fijo de los ingresos tributarios nacionales —equivalente al 5% del presupuesto general de ingresos y egresos de la República— a las municipalidades del país (Ley de Municipalidades, Decreto número 134-90, 1995). Dicha asignación se concreta a través de transferencias de capital que, según las disposiciones reglamentarias aplicables, se distribuyen bajo tres criterios objetivos: una proporción igualitaria entre todas las municipalidades, que representa la mitad del total transferido; un componente vinculado al tamaño poblacional de cada municipio, calculado con base en las proyecciones demográficas oficiales; así como un tercer factor determinado por los niveles de pobreza municipal, medidos a través del método de Necesidades Básicas Insatisfechas.
Este esquema de distribución procura, en teoría, equilibrar las asimetrías territoriales y canalizar mayores recursos hacia las jurisdicciones con mayores carencias estructurales, aunque su efectividad real sigue siendo objeto de debate en la literatura especializada sobre descentralización fiscal y desarrollo local. En relación con el Presupuesto de las Municipalidades, el artículo 94 de la Ley de Municipalidades establece que este deberá estimar los ingresos que se esperan para el periodo, señalando las diferentes fuentes, y en el numeral seis se establecen como fuente las transferencias de capital que el Poder Ejecutivo otorgue en aplicación de la Ley de Municipalidades (Ley de Municipalidades, Decreto número 134-90, 1995).
Sobre el enfoque sistémico y la teoría de restricciones
La literatura especializada en teoría de sistemas ha subrayado que el rasgo distintivo de este enfoque reside en la observación de la realidad organizacional como un todo complejo, configurado por partes que se hallan interrelacionadas e interdependientes, en contraposición a la tradición analítica que tiende a fragmentar los fenómenos en entidades aisladas (Donaldson, 2026; Sdrolias et al., 2026). Bajo esta óptica, el análisis sistémico permite trascender la mera descripción de componentes discretos para aprehender las dinámicas de interacción y los flujos de información que atraviesan la organización (Jalonen, 2025). Esta aproximación resulta particularmente relevante cuando se abordan procesos que involucran múltiples actores institucionales y niveles de gobierno (Buntak, 2025).
En sintonía con esta perspectiva, la teoría de restricciones, originalmente concebida como una metodología gerencial orientada a la mejora continua, se ha consolidado como un marco analítico que permite direccionar las organizaciones hacia el logro de resultados de manera lógica, mediante la identificación y eliminación progresiva de los cuellos de botella que limitan su desempeño (Bilinovics-Sipos & Reicher, 2023; Janosz, 2018; Soesilo & Adelia Dwi Valentin, 2025). Estudios previos han aplicado esta aproximación conjuntamente con el enfoque sistémico para diagnosticar aspectos críticos como las restricciones operativas, las entradas y salidas de los procesos, y las disfunciones que afectan la fluidez de las operaciones cotidianas, evidenciando su utilidad tanto en el ámbito empresarial como en el contexto de la gestión pública (Bravo Sepúlveda et al., 2022; Bui & Galanou, 2022; Lewandowska-Ciszek et al., 2025).
Uno de los desarrollos más influyentes en esta línea de pensamiento es el modelo de Katz y Kahn (1967), quienes en su obra seminal Psicología social de las organizaciones propusieron trasladar los postulados de la teoría general de sistemas al ámbito organizacional, concibiendo las instituciones como sistemas abiertos en permanente intercambio con su entorno. Este modelo, que integra elementos tanto de la teoría de sistemas como de la teoría de restricciones, ha sido ampliamente recogido por la literatura posterior (Ekleş & Ay Türkmen, 2022; Khubaev et al., 2026; Lewandowska-Ciszek et al., 2025).
De forma particular, Chiavenato (2011) sintetiza sus características fundamentales en diez rasgos distintivos: (1) importación de insumos desde el ambiente, (2) transformación de dichos insumos mediante procesos internos, (3) exportación de productos o servicios al entorno, (4) recurrencia cíclica de estos eventos, (5) capacidad de entropía negativa —esto es, de mantener la vitalidad organizacional mediante la incorporación de nuevos recursos—, (6) información como insumo clave, acompañada de retroalimentación negativa y codificación, (7) estado de equilibrio dinámico u homeostasis, (8) diferenciación funcional y estructural, (9) equifinalidad, entendida como la posibilidad de alcanzar los mismos fines a través de trayectorias diversas, y (10) delimitación de fronteras que separan el sistema de su entorno. Este marco conceptual resulta particularmente fecundo para abordar la gestión de las transferencias intergubernamentales, en tanto permite visualizar el proceso como un flujo sistémico de recursos, información y decisiones que se articula entre el gobierno central y las municipalidades.
METODOLOGÍA
La presente investigación se inscribe en un enfoque cualitativo, orientado a la comprensión exhaustiva del proceso administrativo que articula las transferencias de capital desde el gobierno central hacia las 298 municipalidades hondureñas. Dicha opción metodológica responde a la naturaleza del objeto de estudio, en tanto aborda un fenómeno complejo, atravesado por múltiples dimensiones institucionales, normativas y relacionales, que exige una aproximación capaz de captar la secuencia de eventos y procedimientos. Además, este enfoque es pertinente porque permite comprender las lógicas de acción, las percepciones de los actores involucrados y las dinámicas sistémicas que configuran su desenvolvimiento cotidiano.
La literatura especializada en metodología de la investigación social define el enfoque cualitativo como el más idóneo para abordar este tipo de problemáticas, en tanto privilegia la descripción densa y la interpretación contextualizada de los fenómenos, recurriendo a un conjunto de métodos y técnicas que emergen de tradiciones epistemológicas propias, cuyo propósito fundamental es extraer los significados subyacentes a las prácticas institucionales y a las estructuras que las enmarcan (Hernández-Sampieri & Mendoza, 2020; Lim, 2025). En coherencia con esta perspectiva, el diseño metodológico adoptado integra herramientas de análisis que permiten transitar desde la observación de las manifestaciones empíricas del proceso (las fases, los actores, los flujos documentales y financieros) hacia la comprensión de sus lógicas subyacentes y de las restricciones que condicionan su eficacia, articulando así el plano descriptivo con el analítico-interpretativo.
Se adoptó un diseño descriptivo, sustentado en la aplicación del método de revisión narrativa de la literatura y el análisis fenomenológico, complementado con un enfoque sistémico y la teoría de restricciones como marcos analíticos. La revisión se realizó mediante consultas en bases de datos académicas de alto impacto como Scopus, Web of Science, SciELO, RedALyC y Google Scholar, entre enero de 2018 y enero de 2025. Las palabras clave utilizadas incluyeron: fiscal transfers, local governance, process modeling, software requirements, system thinking, theory of constraints, y sus equivalentes en español.
Para garantizar la pertinencia y calidad de las fuentes consultadas, se definieron criterios de inclusión y exclusión que orientaron el proceso de revisión. Los criterios de inclusión buscaron acotar el universo documental a aquellas contribuciones que, por su rigor metodológico, actualidad y relevancia temática, pudieran aportar elementos sustantivos al análisis del proceso de transferencias y al modelado de requisitos. En contrapartida, los criterios de exclusión permitieron descartar documentos que, por sus características formales o por su desvinculación con el objeto de estudio, no reunían las condiciones necesarias para ser incorporados al corpus analítico. La tabla 1 sintetiza ambos conjuntos de criterios:
|
Tabla 1. Criterios para la definición del corpus |
|
|
Criterios de inclusión |
Criterios de exclusión |
|
Artículos sometidos a revisión por pares |
Publicaciones sin acceso al texto completo |
|
Publicaciones comprendidas entre 2018 y 2025 |
Documentos de naturaleza no científica (opiniones, editoriales, prensa) |
|
Estudios centrados en América Latina, con énfasis en contextos de descentralización fiscal |
Investigaciones sin vinculación explícita con la gestión pública |
|
Investigaciones que aborden aspectos metodológicos del modelado de procesos, requisitos de software o teoría de restricciones |
— |
|
Fuente: Elaboración propia. |
|
El procesamiento y la interpretación de la información recopilada se estructuraron en torno a cuatro técnicas analíticas, cada una de las cuales cumplió una función específica dentro del diseño metodológico. En primer lugar, el análisis temático permitió organizar los hallazgos según las categorías teóricas que delimitan el estudio, facilitando la articulación entre los datos empíricos y los marcos conceptuales de referencia. En segundo lugar, el análisis fenomenológico se orientó a la identificación de patrones recurrentes y núcleos de significado en las experiencias institucionales documentadas, con especial atención a las percepciones y prácticas de los actores involucrados en la gestión de transferencias.
En tercer lugar, el enfoque sistémico, operacionalizado a partir del modelo de Katz y Kahn (1967), posibilitó la estructuración de los elementos del proceso como componentes interdependientes de un sistema abierto, permitiendo visualizar las relaciones de entrada, transformación y salida que caracterizan el flujo de recursos y decisiones. Finalmente, la teoría de restricciones se aplicó con el propósito de detectar los cuellos de botella, las dificultades operativas y las oportunidades de mejora que afectan la eficiencia del ciclo presupuestario municipal.
La articulación de estas cuatro vías de análisis, junto con la triangulación de las fuentes teóricas, los marcos conceptuales y los datos cualitativos, consolidó una aproximación comprensiva al fenómeno investigado. Este ejercicio de contraste y convergencia metodológica permitió reducir los sesgos asociados a una única perspectiva analítica y otorgó solidez a las inferencias realizadas, al tiempo que garantizó que las conclusiones derivadas del estudio se sustentaran en un entramado interpretativo coherente y multidimensional.
RESULTADOS
La revisión de la literatura permitió constatar que los procesos de descentralización fiscal en América Latina presentan desafíos estructurales análogos a los documentados en Honduras. Entre estos desafíos, la debilidad de las instituciones locales, la fragmentación de los mecanismos de gobernanza multinivel y la escasa automatización de los flujos administrativos emergen como factores recurrentes que inciden en la eficiencia de las transferencias intergubernamentales (Bello-Gómez et al., 2026; Miranda-Lescano et al., 2024; Pinilla-Rodriguez et al., 2024).
En contrapartida, la evidencia acumulada en la literatura especializada señala que la adopción de tecnologías de la información y la comunicación contribuye de manera significativa a mejorar los niveles de transparencia y trazabilidad en la gestión de los procesos públicos (Gamarra, 2026; Jaramillo Valle & Melgar-Ojeda, 2026; Saldanha et al., 2022; Teixeira et al., 2025). De manera complementaria, investigaciones previas han demostrado que el modelado de procesos administrativos, entendido como una técnica propia de la ingeniería de software, facilita la interoperabilidad entre instituciones, aspecto particularmente relevante en sistemas de transferencias que involucran una multiplicidad de actores y dependencias gubernamentales. Ambos hallazgos sustentan la pertinencia de la propuesta central del presente estudio centrada en que el diseño de un sistema informático que, al automatizar y estandarizar la gestión de las transferencias de capital, puede contribuir a superar las limitaciones diagnosticadas en el contexto municipal hondureño.
El análisis fenomenológico se centró en las experiencias de los actores del proceso, como son las municipalidades, la Secretaría de Finanzas, entre otros. Existe incertidumbre en el proceso, relacionada con la imprevisibilidad en el calendario de desembolsos, la burocracia y validación institucional, lo que coincide con los estudios de Guariso et al. (2023) y Watkins et al. (2025), quienes plantean que el proceso de ejecución presupuestaria genera cuellos de botella y disminuye la eficacia del gasto público en contextos globales.
El modelo de Katz y Kahn (1967) permitió visualizar el proceso como un sistema abierto con entradas, transformaciones, salidas, retroalimentación y ciclos recurrentes. Se documentaron 10 subsistemas institucionales interdependientes que intervienen en el proceso, desde la planificación participativa comunitaria hasta la liquidación de fondos y la auditoría. Este enfoque es congruente con los hallazgos de diversos estudios que argumentan que los procesos de gobernanza efectiva requieren una visión holística de las organizaciones como sistemas abiertos, especialmente en contextos de descentralización (Altamimi et al., 2023; Hidayat et al., 2025; Li & Chen, 2024).
La aplicación de la teoría de restricciones identificó limitantes críticas en el proceso: 1. Demoras en la aprobación del presupuesto municipal, 2. Retrasos en la verificación de liquidaciones por el gobierno central, y 3. Falta de trazabilidad digital de documentos. Estos cuellos de botella han sido evidenciados por diversas investigaciones, las cuales subrayan la necesidad de intervenciones sistémicas basadas en la priorización de restricciones clave y su eliminación progresiva mediante soluciones tecnológicas, institucionales y normativas (Bilinovics-Sipos & Reicher, 2023; Lewandowska-Ciszek et al., 2025). El desarrollo de un sistema informático que automatice la trazabilidad documental y gestione los tiempos de respuesta institucional permitiría reducir la espera, mejorar la predictibilidad financiera y aumentar la calidad del gasto público local.
Aplicación del modelo de Katz y Kahn al proceso de transferencias de capital del gobierno central a las municipalidades
El modelo de Katz y Kahn, basado en la teoría de sistemas abiertos, se aplicó al proceso administrativo que vincula al gobierno central —a través de la Secretaría de Finanzas— con las alcaldías municipales. Dicha aplicación permitió descomponer el flujo de gestión en sus diez dimensiones características, tal como se detalla a continuación.
- Importación (entradas): Las 298 municipalidades reciben transferencias de capital desde la Secretaría de Finanzas, las cuales constituyen insumos energéticos que alimentan el sistema municipal. Estos recursos financian el presupuesto anual, que incluye los proyectos aprobados por la Corporación Municipal. Adicionalmente, los municipios obtienen fondos de otras fuentes, como la recaudación de gravámenes locales y la cooperación nacional e internacional.
- Transformación: Cada municipio opera como un sistema abierto que convierte los recursos recibidos —su energía de entrada— en servicios públicos y proyectos de inversión, mediante la ejecución de procesos técnicos y administrativos orientados a satisfacer las necesidades de la comunidad y las demandas ciudadanas.
- Exportación (salidas): Los resultados de los procesos municipales —obras, servicios y acciones administrativas— se materializan en beneficios tangibles para personas naturales o jurídicas, que actúan como destinatarios internos o externos del quehacer municipal.
- Ciclos repetitivos: Las operaciones municipales se desarrollan de manera continua y periódica, configurando un ciclo recurrente que abarca las fases de planificación, aprobación, solicitud, captación, ejecución y liquidación de los recursos transferidos.
- Entropía negativa: En su condición de sistemas abiertos, las municipalidades deben procurar la reposición constante de recursos para evitar el agotamiento de su capacidad operativa, lo que implica gestionar activamente nuevas fuentes de financiamiento que aseguren la sostenibilidad de su estructura organizacional en el tiempo.
- Información como insumo, retroalimentación negativa y codificación: Los traspasos trimestrales de capital constituyen una de las principales fuentes de energía del sistema municipal. Estos recursos, a través de los procesos internos, se transforman en servicios y proyectos que retroalimentan el ciclo, generando información que permite ajustar las decisiones y codificar las experiencias para futuras iteraciones.
- Estado firme y homeostasis: El proceso de transferencias se sostiene sobre un marco legal estable, que otorga predictibilidad al sistema. No obstante, dicho marco está sujeto a modificaciones derivadas de las políticas gubernamentales, lo que implica una dinámica de equilibrio adaptativo —homeostasis— que busca preservar la continuidad y sostenibilidad del flujo financiero.
- Diferenciación: Las municipalidades, como sistemas dinámicos, tienden a diferenciarse entre sí. La literatura distingue al menos cuatro segmentos municipales, definidos según su nivel de efectividad institucional, tamaño poblacional y otros factores estructurales.
- Equifinalidad: Los procesos municipales, al estar vinculados a la naturaleza organizativa de cada sistema, pueden alcanzar sus fines a través de trayectorias diversas. Esta propiedad implica que no existe una única ruta para lograr los objetivos, sino que cada municipio puede adaptar sus procedimientos según sus particularidades.
- Límites o fronteras: La gestión de las transferencias desde una perspectiva sistémica exige reconocer que el proceso municipal forma parte de un sistema mayor, liderado por la Secretaría de Finanzas. Por tanto, se requieren procedimientos robustos que garanticen el cumplimiento de la normativa, los cronogramas, los estándares y los indicadores exigidos por las instancias superiores, así como la ejecución del Plan Operativo Anual en consonancia con las expectativas ciudadanas.
Actores institucionales y sus funciones en el proceso
El modelado del proceso permitió identificar diez entidades o dependencias que intervienen de manera activa en el ciclo de gestión de las transferencias de capital. A continuación, se describen sus roles específicos.
- Secretaría de Finanzas: Institución encargada de formular, coordinar, ejecutar y evaluar las políticas fiscales del Estado, así como de gestionar el Presupuesto General de la República, la deuda pública y la planificación de la inversión estatal, en el marco de la legalidad vigente y con miras al desarrollo integral del país.
- Secretaría de Gobernación, Justicia y Descentralización: Dependencia responsable de garantizar la gobernabilidad, el acceso a la justicia y la descentralización, así como de fomentar la cultura democrática, el desarrollo local y la legitimidad ciudadana, en procura del bienestar integral de la población.
- Municipalidad: Entidad autónoma, cuyo mandato emana de la Constitución de la República. Su organización y funcionamiento se rigen por la Ley de Municipalidades y sus reformas.
- Corporación Municipal: Órgano máximo de deliberación y decisión en el ámbito local, integrado por el alcalde, el vicealcalde y los regidores, todos ellos elegidos por sufragio popular directo.
- Alcalde Municipal: Representante legal de la Corporación Municipal y máxima autoridad ejecutiva en el municipio.
- Gerencia Administrativa: Dependencia encargada de ejecutar la administración municipal mediante acciones de coordinación, planificación, organización y control de los programas, proyectos y actividades desarrolladas en todas las áreas de la gestión local.
- Departamento de Obras Públicas: Unidad responsable de planificar, organizar, supervisar y dar seguimiento técnico a la construcción, operación y mantenimiento de la infraestructura pública dentro del término municipal.
- Departamento de Desarrollo Comunitario: Área dedicada a ejecutar actividades y programas orientados a fomentar la participación ciudadana y promover el desarrollo integral de las comunidades en sus distintas dimensiones.
- Auditor Municipal: Funcionario público encargado de apoyar a la Corporación Municipal en las labores de fiscalización y control, con el propósito de transparentar la gestión pública y asegurar el cumplimiento de las disposiciones legales y administrativas.
- Comisión Ciudadana de Transparencia Municipal: Instancia de representación de la sociedad civil, integrada por el Comisionado Municipal y los miembros de la Comisión, cuya función es velar por la observancia de la Ley de Municipalidades y su reglamento, así como por la rendición de cuentas y la transparencia en la gestión local.
Trazabilidad de la información y requisitos del sistema informático
Los requisitos de software que se describen a continuación se elaboraron en seguimiento del modelado del proceso de administración y gestión de transferencias de capital del gobierno central a las municipalidades.
Paso No. 1: Asambleas comunitarias por el Departamento de Desarrollo de la Alcaldía Municipal:
Esta instancia ejecuta las reuniones comunitarias para priorizar los proyectos correspondientes al presupuesto municipal del año siguiente. De esta actividad se obtendrán como medios de verificación oficial las actas respectivas en las que se detallan los proyectos priorizados por cada comunidad que se introducirán al software.
Paso No. 2: Cabildo Abierto Municipal para la priorización de proyectos:
La Corporación Municipal, con el departamento de Desarrollo Comunitario de la Municipalidad, lidera el proceso de priorización de proyectos utilizando como insumo principal las actas de las asambleas comunitarias. Del Cabildo abierto municipal, se espera un banco de proyectos priorizados por cada comunidad. La información contenida en este documento, se ingresará al software y servirá de insumo principal para la elaboración del Presupuesto Municipal que se le presenta a la Corporación Municipal para su aprobación.
Paso No. 3: Elaboración del Presupuesto Municipal preliminar por la Gerencia Municipal:
Esta instancia, prepara un presupuesto municipal preliminar para el siguiente año. El cual debe ser sometido a la Corporación Municipal en el mes de septiembre del año anterior. El sistema informático debe ser capaz de garantizar que los proyectos incorporados en este documento forman parte de los proyectos priorizados en el cabildo abierto.
Paso No. 4: Aprobación del Presupuesto Municipal por la Corporación Municipal:
La Corporación Municipal, usando el presupuesto municipal preliminar; aprueba el Presupuesto Municipal para el siguiente año. El auditor Municipal debe asegurándose que el documento cumple con el marco legal y las disposiciones administrativas del gobierno central y otras instituciones. El software debe asegurar el cumplimiento de la normativa respecto al cumplimiento de porcentajes y las políticas
Paso No. 5: Aprobación del Presupuesto Municipal por la Secretaría de Finanzas y la Secretaría de Gobernación, Justicia y Descentralización:
El alcalde municipal realiza las gestiones correspondientes para la aprobación del Presupuesto Municipal por el Ministerio de Finanzas y el Ministerio de Gobernación, Justicia y Descentralización. El Software debe ser capaz de vincular comunicación oficial con estas secretarías para verificar el envío de la solicitud y aprobación correspondiente por parte de oficiales de estas están instituciones.
Paso No. 6: Solicitud de la transferencia de capital del primer trimestre por el alcalde municipal:
Solicita de manera digital al Ministerio de Finanzas, la realización de la transferencia de capital correspondiente. Enviando documento oficial en el que se detallan los montos y asignaciones correspondientes.
El sistema debe ser capaz de generar el intercambio oficial de información por parte de las instituciones involucradas en el proceso
Paso No. 7: Recibimiento de la transferencia de capital del primer trimestre por la Municipalidad de parte del Ministerio de Finanzas:
El Despacho de Finanzas transfiere a la Municipalidad el monto correspondiente al trimestre e informa de manera oficial, mediante un oficio vinculado al programa y a los tomadores de decisión de la Municipalidad. El software debe ser capaz de vincular la información bancaria de la cuenta oficial, donde el gobierno central deposita las transferencias de capital, y debe ser capaz de confirmar de recibido en automático cada correo recibido.
Paso No. 8: Ejecución del capital correspondiente a la transferencia del primer trimestre por parte de la Municipalidad:
La Municipalidad ejecuta lo planificado, el monto del primer trimestre a través de la Gerencia Administrativa y el Departamento de Obras Públicas. Se debe asegurar el cumplimiento del cronograma y el presupuesto. El auditor debe emitir una constancia de que los fondos fueron ejecutados en cumplimiento de los protocolos legales técnicos establecidos. El software debe permitir enviar documentos en formato PDF, como evidencias del proceso y para la liquidación correspondiente.
Paso No. 9: Liquidación de los fondos de capital correspondiente a la transferencia del primer trimestre de la municipalidad a la Secretaría de Finanzas:
Ejecutado el fondo, la Municipalidad procede a liquidar los fondos de la transferencia correspondiente al trimestre. Asegurándose de que cuenta con el visto bueno del Auditor Municipal y la Comisión de Transparencia Municipal. La Secretaría de Finanzas revisa la liquidación y aprueba la misma mediante un oficio. El software debe ser capaz de generar el intercambio de comunicación mediante oficios en documentos formato PDF.
Paso No. 10: Solicitud de la transferencia de capital del segundo trimestre por el alcalde municipal dirigida al Ministerio de Finanzas:
El alcalde municipal solicita de manera digital a la Secretaría de Finanzas, la realización de la transferencia de capital correspondiente. Enviando documento oficial en el que se detallan los montos y asignaciones correspondientes. El sistema debe ser capaz de generar el intercambio oficial de información por parte de las instituciones involucradas en el proceso
Paso No. 11: Recibo de la transferencia de capital del segundo trimestre por la Municipalidad de parte de la Secretaría de Finanzas:
El Despacho de Finanzas transfiere a la Municipalidad el monto del segundo trimestre e informa mediante un oficio vinculado al programa y a los tomadores de decisión de la Municipalidad. El software, debe vincular la información bancaria de la cuenta oficial, donde el gobierno central deposita las transferencias, y de confirmar de recibido en automático cada correo recibido.
Paso No. 12: Ejecución del capital correspondiente a la transferencia del segundo trimestre por parte de los departamentos correspondientes de la Municipalidad:
La Municipalidad procede a ejecutar, en función de lo planificado, el monto del segundo trimestre a través de la Gerencia Administrativa y el Departamento de Obras Públicas. Se debe asegurar el cumplimiento del cronograma y el presupuesto. El auditor debe emitir una constancia de que los fondos fueron ejecutados en cumplimiento de los protocolos legales técnicos establecidos. El software debe permitir enviar documentos en formato PDF, como evidencias del proceso y para la liquidación correspondiente.
Paso No. 13: Liquidación de los fondos de capital correspondiente a la transferencia del segundo trimestre de la municipalidad a la Secretaría de Finanzas:
Ejecutado el fondo, la Municipalidad procede a liquidar los fondos de la transferencia correspondiente al trimestre. Asegurándose de que cuenta con el visto bueno del Auditor Municipal y la Comisión de Transparencia Municipal. La Secretaría de Finanzas revisa la liquidación y aprueba la misma mediante un oficio. El software debe ser capaz de generar el intercambio de comunicación mediante oficios en documentos formato PDF.
Paso No. 14: Solicitud de la transferencia de capital del tercer trimestre por el alcalde municipal dirigida al Ministerio de Finanzas:
El alcalde municipal solicita de manera digital al Ministerio de Finanzas, la realización de la transferencia de capital correspondiente. Enviando documento oficial en el que se detallan los montos y asignaciones correspondientes. El sistema debe ser capaz de generar el intercambio oficial de información por parte de las instituciones involucradas en el proceso.
Paso No. 15: Recibimiento de la transferencia de capital del tercer trimestre por la Municipalidad de parte del Ministerio de Finanzas:
El Despacho de Finanzas transfiere a la Municipalidad el monto correspondiente al trimestre e informa de manera oficial, mediante un oficio vinculado al programa y a los tomadores de decisión de la municipalidad. El software debe ser capaz de vincular la información bancaria de la cuenta oficial, donde el gobierno central deposita las transferencias de capital, y debe ser capaz de confirmar de recibido en automático cada correo recibido.
Paso No. 16: Ejecución del capital correspondiente a la transferencia del tercer trimestre por parte de los departamentos correspondientes de la Municipalidad:
La Municipalidad procede a ejecutar, en función de lo planificado, el monto del tercer trimestre, a través de la Gerencia Administrativa y el Departamento de Obras Públicas. Se debe asegurar el cumplimiento del cronograma y el presupuesto. El auditor debe emitir una constancia de que los fondos fueron ejecutados en cumplimiento de los protocolos legales técnicos establecidos. El software debe permitir enviar documentos en formato PDF como evidencia del proceso y para la liquidación correspondiente.
Paso No. 17: Liquidación de los fondos de capital correspondiente a la transferencia del tercer trimestre de la municipalidad a la Secretaría de Finanzas:
Ejecutado el fondo, la Municipalidad procede a liquidar los fondos de la transferencia correspondiente al trimestre. Asegurándose de que cuenta con el visto bueno del Auditor Municipal y la Comisión de Transparencia Municipal. La Secretaría de Finanzas revisa la liquidación y aprueba la misma mediante un oficio. El software debe ser capaz de generar el intercambio de comunicación mediante oficios en documentos formato PDF.
Paso No. 18: Solicitud de la transferencia de capital del cuarto trimestre por el alcalde municipal dirigida al ministro de Finanzas:
El alcalde municipal solicita de manera digital a la Secretaría de Finanzas la realización de la transferencia de capital correspondiente. Enviando documento oficial en el que se detallan los montos y asignaciones correspondientes. El sistema debe ser capaz de generar el intercambio oficial de información por parte de las instituciones involucradas en el proceso.
Paso No. 19: Recibimiento de la transferencia de capital del cuarto trimestre por la Municipalidad de parte del Ministerio de Finanzas:
El Despacho de Finanzas transfiere a la Municipalidad el monto correspondiente al trimestre e informa de manera oficial mediante un oficio vinculado al programa y a los tomadores de decisiones de la Municipalidad. El software debe ser capaz de vincular la información bancaria de la cuenta oficial, donde el gobierno central deposita las transferencias de capital, y debe ser capaz de confirmar de recibido en automático cada correo recibido.
Paso No. 20: Ejecución del capital correspondiente a la transferencia del cuarto trimestre por parte de los departamentos correspondientes de la Municipalidad:
La Municipalidad procede a ejecutar, en función de lo planificado, el monto del cuarto trimestre a través de la Gerencia Administrativa y el Departamento de Obras Públicas. Se debe asegurar el cumplimiento del cronograma y el presupuesto. El auditor debe emitir una constancia de que los fondos fueron ejecutados en cumplimiento de los protocolos legales técnicos establecidos. El software debe permitir enviar documentos en formato PDF como evidencia del proceso y para la liquidación correspondiente.
Paso No. 21: Liquidación de los fondos de capital correspondiente a la transferencia del cuarto trimestre de la municipalidad a la Secretaría de Finanzas:
Ejecutado el fondo, la Municipalidad procede a liquidar los fondos de la transferencia correspondiente al trimestre. Asegurándose de que cuenta con el visto bueno del Auditor Municipal y la Comisión de Transparencia Municipal. La Secretaría de Finanzas revisa la liquidación y aprueba la misma mediante un oficio. El software debe ser capaz de generar el intercambio de comunicación mediante oficios en documentos formato PDF.
Paso No. 22: Cierre anual del proceso:
Se realiza el cierre por parte del gerente municipal. El sistema debe tener la capacidad de brindar información sintetizada del proceso y mantener un registro histórico que permita realizar análisis comparativos de información y garantizar continuidad y mejora del proceso.
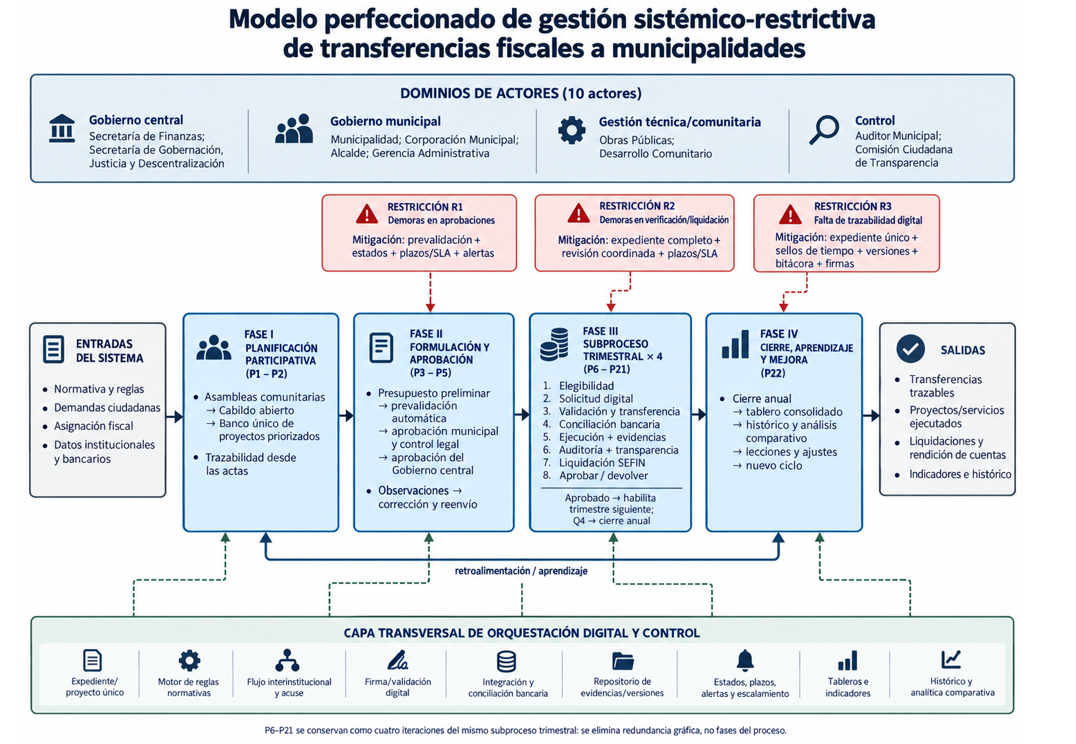
A partir de los hallazgos obtenidos, se estructuró un modelo perfeccionado de gestión de transferencias fiscales a municipalidades que integra la lógica sistémica del proceso, la identificación de sus principales restricciones y los requisitos funcionales necesarios para su soporte digital. El modelo reorganiza las fases críticas en una secuencia articulada de planificación participativa, formulación y aprobación, ejecución trimestral, liquidación, cierre y retroalimentación, incorporando transversalmente mecanismos de trazabilidad, validación, control, interoperabilidad y monitoreo.
De esta manera, la propuesta responde a los cuellos de botella identificados y sintetiza, en una arquitectura operativa integrada, las oportunidades de mejora derivadas del análisis desarrollado. La Figura 1 presenta gráficamente esta configuración como cierre de los resultados y como base para una eventual implementación tecnológica del sistema.
Figura 1.
Modelo de gestión sistémico-restrictiva propuesto
Fuente: Elaboración propia. Representación gráfica desarrollada con apoyo de una herramienta de IA generativa.
CONCLUSIONES
El análisis realizado evidencia que el proceso vigente de transferencias de capital a las municipalidades hondureñas presenta carencias estructurales que afectan la planificación, la ejecución, la trazabilidad documental y la coordinación interinstitucional. Estas limitaciones repercuten directamente en la eficiencia operativa, la legitimidad de las instituciones locales y la calidad de la gobernanza democrática en el ámbito municipal.
La aplicación del modelo de Katz y Kahn ha permitido comprender el sistema de transferencias como una red de subsistemas interdependientes cuya sincronización resulta esencial para su adecuado funcionamiento. Paralelamente, la teoría de restricciones ha posibilitado la localización de los principales cuellos de botella (demoras en las aprobaciones, carencia de trazabilidad digital y lentitud en las respuestas institucionales), cuya superación exige intervenciones tecnológicas y organizativas coordinadas. En este sentido, el desarrollo de un sistema informático basado en los requisitos funcionales identificados constituye una solución viable para optimizar los flujos de información, acortar los tiempos del ciclo presupuestario y consolidar los mecanismos de transparencia y rendición de cuentas.
Desde una perspectiva disciplinar, la investigación aporta una integración de conceptos provenientes del modelado de procesos, la ingeniería de requisitos y la teoría de sistemas, aplicados al contexto de la política fiscal descentralizada. La propuesta resultante ofrece un itinerario para la transformación digital de la gestión municipal en Honduras, alineado con estándares internacionales de gobernanza abierta.
Los requisitos de software y el modelado procesual aquí presentados constituyen insumos estratégicos para el diseño de una plataforma informática robusta. Su implementación podría mejorar la calidad del gasto público local, promover una asignación más equitativa de los recursos y afianzar la descentralización como eje de la política estatal.
Se recomienda al Estado hondureño profundizar la presente propuesta, desarrollando un sistema informático que, más allá de automatizar trámites, opere desde un enfoque sistémico integral. Dicha herramienta debería contribuir al fortalecimiento de la gobernabilidad democrática, la transparencia, la descentralización y el desarrollo local, mediante el cumplimiento de indicadores y estándares internacionales. Asimismo, posibilitaría el monitoreo en línea de los avances a nivel nacional, departamental y municipal, y respaldaría los compromisos del país en materia de transformación digital de la administración pública.
REFERENCIAS
Acosta Tzin, J. V., Andino González, E. P., Aguilar Hernández, P. A., Raudales García, E. V., & Sarmiento Matute, R. E. (2022). Modelado de procesos en una empresa de manufactura en el sector de bebidas desde un enfoque sistémico. UMH - Sapientiae, 3(1), 21–36. https://doi.org/10.5377/umhs.v3i1.15298
Adams, K. MacG., Ibrahim, I., & Krahn, S. L. (2026). Engineering Systems with Standards and Digital Models: Specifying Stakeholder Needs and Capabilities—MGOS. Systems, 14(5), 458. https://doi.org/10.3390/systems14050458
Al-Fedaghi, S. (2025). Thinging Machines for Requirements Engineering: Superseding Flowchart-Based Modeling (Versión 1). arXiv. https://doi.org/10.48550/ARXIV.2501.16712
Altamimi, H., Liu, Q., & Jimenez, B. (2023). Not Too Much, Not Too Little: Centralization, Decentralization, and Organizational Change. Journal of Public Administration Research and Theory, 33(1), 170–185. https://doi.org/10.1093/jopart/muac016
Alzayed, A. (2024). Evaluating the Role of Requirements Engineering Practices in the Sustainability of Electronic Government Solutions. Sustainability, 16(1), 433. https://doi.org/10.3390/su16010433
Annosi, M. C., Cappa, F., Massa, S., Messeni Petruzzelli, A., & Peruffo, E. (2025). Managerial and organisational factors: Unravelling resource allocation choices in high-performing micro-firms. International Small Business Journal: Researching Entrepreneurship, 43(2), 152–186. https://doi.org/10.1177/02662426241290483
Asamblea Nacional Constituyente. (1982). Constitución de la República de Honduras. https://www.tsc.gob.hn/biblioteca/index.php/leyes/177-constitucion-de-la-republica-de-honduras
Barcaui, A., & Monat, A. (2023). Who is better in project planning?Generative artificial intelligence or project managers? Project Leadership and Society, 4, 100101. https://doi.org/10.1016/j.plas.2023.100101
Bawa, S. (2026). Emerging technologies and sustainable governance: Exploring efficiency and institutional inertia in China’s public sector ecosystem. Transforming Government: People, Process and Policy, 1–32. https://doi.org/10.1108/TG-10-2025-0337
Bello-Gómez, R. A., Lagos, N., & Avellaneda, C. N. (2026). Decentralization in Latin America: Assessing progress and future challenges. En C. N. Avellaneda, N. Méndez, & R. A. Bello-Gómez (Eds.), Handbook of Latin American Politics (pp. 632–646). Edward Elgar Publishing. https://doi.org/10.4337/9781035325559.00061
Bilinovics-Sipos, J., & Reicher, R. (2023). Overview of the concepts of bottleneck in the operation process. Scientific Papers of Silesian University of Technology. Organization and Management Series, 2023(170), 55–67. https://doi.org/10.29119/1641-3466.2023.170.3
Bravo Sepúlveda, M., Zapata Molina, C. E., & Gómez Salazar, E. A. (2022). Validity of the general systems theory for applications in management. Revista En-contexto, 11(18). https://doi.org/10.53995/23463279.1441
Bui, H. T. M., & Galanou, E. (2022). Translation of systems thinking to organizational goals: A systematic review. Journal of General Management, 47(4), 233–245. https://doi.org/10.1177/03063070211035749
Buntak, K. (2025). Developing a holistic organizational competence model based on general systems theory: the four-domain approach. International Journal for Quality Research, 19(3), 1027–1046. https://doi.org/10.24874/IJQR19.03-22
Chandrasekaran, A., Oliva, R., & Salvador, F. (2023). Intervention-based Research in Operations Management. Foundations and Trends® in Technology, Information and Operations Management, 17(1), 1–81. https://doi.org/10.1561/0200000104
Chiavenato, I. (2011). Administración de recursos humanos: El capital humano de las organizaciones. McGraw-Hill/Interamericana Editores.
Darif, I., El Boussaidi, G., Kpodjedo, S., & Politowski, C. (2026). Controlled Natural Language for Requirements Specification: A Systematic Literature Review. ACM Computing Surveys, 58(7), 1–36. https://doi.org/10.1145/3778169
Dávila-Campos, R., Mora, M., Reyes-Delgado, P. Y., Muñoz-Arteaga, J., & López-Torres, G. C. (2024). The Landscape of Rigorous and Agile Software Development Life Cycles (SDLCs) for BPMS: A Systematic Selective Literature Review. IEEE Access, 12, 57519–57547. https://doi.org/10.1109/ACCESS.2024.3386167
Donaldson, J. P. (2026). Why We Stay Stuck: A Complex Conceptual Systems Theory for Wicked Problems. Systems, 14(4), 431. https://doi.org/10.3390/systems14040431
Ekleş, E., & Ay Türkmen, M. (2022). Integrating the Theory of Constraints and Six Sigma: Process Improvement Implementation. Istanbul Business Research, 51(1), 123–147. https://doi.org/10.26650/ibr.2022.51.938481
Foussard, C. (2026). Representing what protects Us: From action to meaning in lockout-tagout procedures. Journal of Loss Prevention in the Process Industries, 100, 105871. https://doi.org/10.1016/j.jlp.2025.105871
Gamarra, E. (2026). Gobernanza participativa y transparencia institucional como motores en América Latina. Una revisión de literatura. Espacios, 47(2), 209–222. https://doi.org/10.48082/espacios-a26v47n02r01
Guariso, D., Castañeda, G., & Guerrero, O. A. (2023). Budgeting for SDGs: Quantitative methods to assess the potential impacts of public expenditure. Development Engineering, 8, 100113. https://doi.org/10.1016/j.deveng.2023.100113
Hernández-Sampieri, R., & Mendoza, C. (2020). Metodología de la investigación: Las rutas cuantitativa, cualitativa y mixta.
Hidayat, A. R., Hospes, O., & Termeer, C. J. A. M. (2025). Why Democratization and Decentralization in Indonesia Have Mixed Results on the Ground: A Systematic Literature Review. Public Administration and Development, 45(2), 159–172. https://doi.org/10.1002/pad.2095
Instituto de Investigaciones Económicas y Sociales. (2020). Honduras: Transferencias Municipales. https://iies.unah.edu.hn/assets/Uploads/PIEF-Transferencias-Municipales.pdf
Jalonen, H. (2025). A complexity theory perspective on politico-administrative systems: Insights from a systematic literature review. International Public Management Journal, 28(1), 1–21. https://doi.org/10.1080/10967494.2024.2333382
Janosz, M. (2018). The Theory of Constraints as a Method of Results Optimization in Complex Organization. Archives of Foundry Engineering, 59–64. https://doi.org/10.24425/afe.2018.125169
Jaramillo Valle, Y., & Melgar-Ojeda, K. A. (2026). Educación para la ciudadanía digital: Transparencia, rendición de cuentas y participación efectiva en gobernanza. Revista Simón Rodríguez, 6(12), 1–15. https://doi.org/10.62319/simonrodriguez.v.6i12.195
Ji, S., Dickerson, C. E., & Wilkinson, M. (2023). Requirements Rationalization and Synthesis Enabled by Model Synchronization. IEEE Open Journal of Systems Engineering, 1, 26–37. https://doi.org/10.1109/OJSE.2023.3249048
Katz, D., & Kahn, R. L. (1967). The social psychology of organizations. John Wiley & Sons Incorporated.
Khubaev, A., Bidov, T., & Marchenko, N. (2026). Optimizing the Performance of a Contracting Organization through Bottleneck Management. International Journal of Sustainability and Risk Control, 2(1), 23–28. https://doi.org/10.64599/HVNW6139
Lan, J., & Ban, Q. (2025). The Farm-Level Economic and Environmental Benefits of Precision Agriculture Technology Adoption: A Meta-Analysis of Global Evidence. Sustainability, 17(24), 11223. https://doi.org/10.3390/su172411223
Le Roux, R., Sepehri, M., Khaksar, S., & Murray, I. (2025). Slope Stability Monitoring Methods and Technologies for Open-Pit Mining: A Systematic Review. Mining, 5(2), 32. https://doi.org/10.3390/mining5020032
Lewandowska-Ciszek, A., Konecka, S., Leszczyński, C., & Szczypa, P. (2025). Integrating the theory of constraints and a flow balancing approach into intralogistics operations. Scientific Papers of Silesian University of Technology. Organization and Management Series, 2025(238), 387–401. https://doi.org/10.29119/1641-3466.2025.238.18
Ley de Municipalidades, Decreto número 134-90, DECRETO NUMERO 134-90 (1995).
Ley Orgánica del Presupuesto. Decreto No. 83-2004, Legislation No. Decreto No. 83-2004 (2004). https://www.tsc.gob.hn/web/leyes/Ley-Organica-del-Presupuesto.pdf
Li, S., & Chen, Y. (2024). Governing decentralized autonomous organizations as digital commons. Journal of Business Venturing Insights, 21, e00450. https://doi.org/10.1016/j.jbvi.2024.e00450
Lim, W. M. (2025). What Is Qualitative Research? An Overview and Guidelines. Australasian Marketing Journal, 33(2), 199–229. https://doi.org/10.1177/14413582241264619
Miranda-Lescano, R., Muinelo-Gallo, L., & Roca-Sagalés, O. (2024). Redistributive efficiency of fiscal policy: The role of decentralization and good governance. Regional & Federal Studies, 34(2), 189–216. https://doi.org/10.1080/13597566.2022.2092844
Mokos, K., Nestoridis, T., Katsaros, P., & Bassiliades, N. (2022). Semantic Modeling and Analysis of Natural Language System Requirements. IEEE Access, 10, 84094–84119. https://doi.org/10.1109/ACCESS.2022.3197281
Necula, S.-C., Dumitriu, F., & Greavu-Șerban, V. (2024). A Systematic Literature Review on Using Natural Language Processing in Software Requirements Engineering. Electronics, 13(11), 2055. https://doi.org/10.3390/electronics13112055
Oliveira, L., Souza, A., Silva, W., & Cordeiro, T. (2026). Requirements Engineering in E-Government Portal Development: A Systematic Mapping Study: Proceedings of the 28th International Conference on Enterprise Information Systems, 1641–1648. https://doi.org/10.5220/0014975600004018
Pinciroli, F., Barros Justo, J. L., & Forradellas, R. (2022). Systematic mapping study: On the coverage of aspect-oriented methodologies for the early phases of the software development life cycle. Journal of King Saud University - Computer and Information Sciences, 34(6), 2883–2896. https://doi.org/10.1016/j.jksuci.2020.10.029
Pinilla-Rodríguez, D. E., & Hernández-Medina, P. (2024). Governance and Fiscal Decentralisation in Latin America: An Empirical Approach. Economies, 12(8), 207. https://doi.org/10.3390/economies12080207
Pinilla-Rodriguez, D. E., Hernandez-Medina, P., & Ramirez-Torres, G. (2024). Descentralización fiscal y corrupción. Una comprobación empírica. Revista de Análisis Económico, 39(1), 59–72. https://doi.org/10.4067/S0718-88702024000100059
Rodrigues, C., Neto-Mendes, A., & Gouveia, A. (2026). Innovation or Reconfiguration? Educational Decentralization and the Changing Architectures of Public Management. Administrative Sciences, 16(7), 338. https://doi.org/10.3390/admsci16070338
Saldanha, D. M. F., Dias, C. N., & Guillaumon, S. (2022). Transparency and accountability in digital public services: Learning from the Brazilian cases. Government Information Quarterly, 39(2), 101680. https://doi.org/10.1016/j.giq.2022.101680
Saporito, A., & Mrad Georgis, B. (2025). The Strategic Impact of Organizational Charts: Structures, Functions, and Practical Applications. En A. Saporito & B. Mrad Georgis, Healthcare Services Management (pp. 197–205). Springer Nature Switzerland. https://doi.org/10.1007/978-3-032-12602-3_20
Sdrolias, L., Serdaris, P., Spinthiropoulos, K., Kalogiannidis, S., & Psarras, A. (2026). A Systems-Based Multi-Criteria Framework for Evaluating Organizational Competitiveness in Complex Organizations: Evidence from Elite Professional Football. Systems, 14(3), 265. https://doi.org/10.3390/systems14030265
Shoshany‐Tavory, S., Peleg, E., Zonnenshain, A., & Yudilevitch, G. (2023). Model‐based‐systems‐engineering for conceptual design: An integrative approach. Systems Engineering, 26(6), 783–799. https://doi.org/10.1002/sys.21688
Soesilo, R. & Adelia Dwi Valentin. (2025). Improving Energy Efficiency through Bottleneck Analysis in Food Manufacturing: A Theory of Constraints Approach. Jurnal Ilmiah Teknik Industri, 163–174. https://doi.org/10.23917/jiti.v24i02.12583
Song, X., & Lu, T. (2025). Research on factors affecting and strategies for objective control in large-scale international EPC projects. Scientific Reports, 15(1), 45213. https://doi.org/10.1038/s41598-025-29637-4
Stanikzai, M. E., & Mittal, E. (2025). Strategic alignment of organizational structure based on decisions for sustainable organizational performance: A bibliometric-systematic literature review. Cogent Business & Management, 12(1), 2560650. https://doi.org/10.1080/23311975.2025.2560650
Tan, E., Mahula, S., & Crompvoets, J. (2022). Blockchain governance in the public sector: A conceptual framework for public management. Government Information Quarterly, 39(1), 101625. https://doi.org/10.1016/j.giq.2021.101625
Teixeira, M. A. C., Zuccolotto, R., Spinelli, M. V. C., & Rodrigues, R. V. (2025). Transparency in Latin America: Argentina, Brazil, Colombia, and Mexico. En L. Secchi & C. N. Cruz-Rubio (Eds.), Handbook of Public Policy in Latin America (pp. 224–242). Edward Elgar Publishing. https://doi.org/10.4337/9781035310197.00023
Umar, M. A., & Lano, K. (2024). Advances in automated support for requirements engineering: A systematic literature review. Requirements Engineering, 29(2), 177–207. https://doi.org/10.1007/s00766-023-00411-0
Watkins, D. A., Danforth, K., Ahmed, S., Chisholm, D., Cieza, A., Iunes, R., Kumar, A., Kutzin, J., Luong, J., Meessen, B., Meheus, F., Metitiri, O., Muthee, T., Qamruddin, J., Savedoff, W., Schack, M., & Shibui, Y. (2025). Financing policies to sustain improved prevention, control, and management of non-communicable diseases and mental health conditions. The Lancet Global Health, 13(11), e1973–e1982. https://doi.org/10.1016/S2214-109X(25)00347-X
FINANCIACIÓN
Los autores no recibieron financiación para el desarrollo de la presente investigación.
DECLARACIÓN DE CONFLICTO DE INTERÉS
Los autores declaran que no existe conflicto de intereses.
DECLARACIÓN DE USO DE INTELIGENCIA ARTIFICIAL
En la redacción del artículo se utilizó ConsensusAI como asistente en la búsqueda de fuentes adicionales. Asimismo, se emplearon ChatGPT y Gemini para el desarrollo y la comprobación de la representación del modelo.
CONTRIBUCIÓN DE AUTORÍA
Conceptualización: Rosbym Monico Padilla Ávila, José Jairo Núñez Calix.
Curación de datos: Rosbym Monico Padilla Ávila.
Análisis formal: Rosbym Monico Padilla Ávila.
Investigación: Rosbym Monico Padilla Ávila, José Jairo Núñez Calix.
Metodología: Rosbym Monico Padilla Ávila, José Jairo Núñez Calix.
Administración del proyecto: Rosbym Monico Padilla Ávila.
Supervisión: José Jairo Núñez Calix.
Validación: Rosbym Mónico Padilla Ávila.
Visualización: Rosbym Monico Padilla Ávila.
Redacción–borrador original: Rosbym Monico Padilla, José Jairo Núñez Calix.
Redacción – revisión y edición: Rosbym Monico Padilla Ávila.